7月全球航空货运需求增3.9%,货机舱位利用率提升
航空货运需求增长3.9%,你的舱位和运价策略跟上了吗?亚洲-北美航线运力最紧,专用货机份额却在上升。本文梳理区域表现与运力变化,附货主应对要点。点击查看,抢占先机。
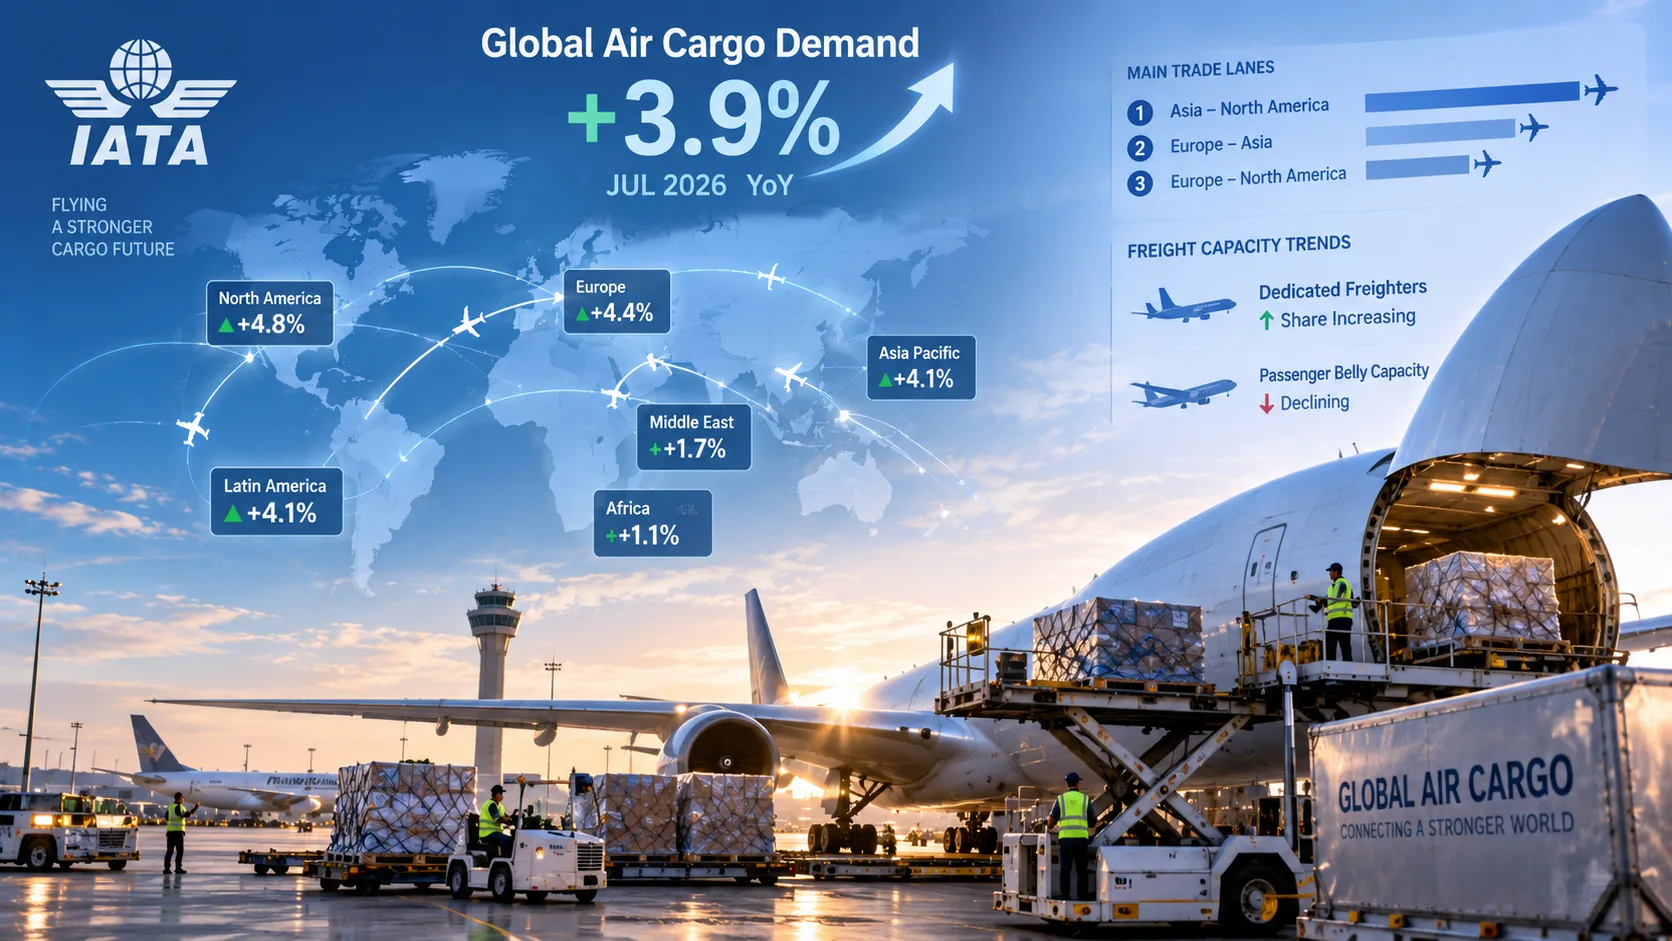
国际航空运输协会(IATA)发布的2026年7月全球航空货运市场数据显示,7月全球航空货运需求(按货运吨公里计算)同比增长3.9%。分区域看,北美航空公司需求同比增长4.8%,为所有地区中增长最强劲;欧洲增长4.4%,亚太和拉丁美洲及加勒比地区均增长4.1%,中东增长1.7%,非洲增长1.1%,为所有地区中表现最弱。运力方面,拉丁美洲和加勒比地区同比增长7.0%,中东增长4.0%,非洲增长4.1%,亚太增长3.0%,而北美运力同比下降1.5%。主要贸易航线中,亚洲-北美航线增长最强劲,其次是欧洲-亚洲和欧洲-北美航线。与海湾地区相关的航线因中东冲突持续受到干扰。IATA还指出,专用货机市场份额增加,而客机腹舱运量下降。
区域与航线表现:北美领涨,亚洲-北美最强劲
7月数据中,北美航空公司需求增速最高(4.8%),但其运力同比下降1.5%,这可能意味着该区域供需趋紧。欧洲(需求+4.4%,运力+1.3%)和亚太(需求+4.1%,运力+3.0%)均呈现需求增速高于运力增速的态势。拉美运力增长(+7.0%)明显高于需求增长(+4.1%),可能意味着该区域运力相对充裕。中东和非洲需求增速较低,但运力增长较快,可能对载运率形成压力。
航线方面,亚洲-北美航线增长最强劲,其次是欧洲-亚洲和欧洲-北美航线。这些主要贸易航线的强劲需求可能对舱位和运价产生影响,货主需关注相关航线的舱位预订情况。同时,与海湾地区相关的航线因中东冲突持续受到干扰,可能影响中转时效,货主需关注航班动态并考虑备选路线。
运力结构变化:专用货机份额增加,客机腹舱运量下降
IATA报告指出,专用货机市场份额增加,而客机腹舱运量下降。这一结构性变化可能对货主产生两方面影响:一方面,专用货机通常提供更稳定的舱位和更灵活的航班计划,但成本可能相对较高;另一方面,客机腹舱运力下降可能导致部分以客运为主的航线货运舱位减少,可能推高运价。货主需评估自身货物对客机腹舱的依赖程度,并考虑与货代协商混合运输方案以降低风险。
货主需关注的业务要点
基于上述数据,货主在规划空运策略时需关注以下要点:
- 亚洲-北美航线舱位可能趋紧:该航线需求增长最强劲,可能带动舱位需求上升,货主宜提前规划舱位预订。
- 客机腹舱运力下降的影响:若货物依赖客机腹舱,需关注航班调整可能带来的舱位不确定性,可探讨专用货机选项。
- 中东冲突对中转的干扰:涉及海湾地区中转的货物,需持续跟踪航班状态,并准备备选中转点。
- 运力增长区域的成本机会:拉美、中东等区域运力增长较快,可能意味着运价相对有竞争力,货主可适时询价。
未来展望:关注燃油、地缘与关税变量
IATA首席经济学家Marie Owens Thomsen表示,航空货运前景总体积极,但需关注燃油价格上涨、地缘政治紧张和关税不确定性。这些因素可能在未来数月影响运价和运力分配。从物流实务角度看,燃油价格波动可能影响航空公司燃油附加费,进而影响空运成本;地缘政治紧张可能持续干扰特定航线;关税政策不确定性可能改变贸易流向。货主宜建立运价监测机制,关注IATA月度数据及燃油附加费调整,并与货代保持沟通以获取实时市场情报。
总结:把握增长窗口,精细规划舱位
2026年7月全球航空货运需求增长3.9%,为下半年市场奠定积极基调。但区域差异和运力结构变化意味着市场并非均衡增长。货主宜根据自身贸易航线,结合上述要点,提前制定空运计划,以在需求增长中把握机会,同时规避潜在风险。
信息来源:IATA Press Release, "Air Cargo Demand Grows 3.9% in July", 2026-08-31, https://www.iata.org/en/pressroom/2026-releases/08-31-air-cargo-demand-grows-july/